불과 몇십 년 전만 해도 대부분의 사람들은 지갑 속 현금으로 물건을 구입했습니다. 월급을 현금으로 받는 경우도 있었고, 시장이나 상점에서는 지폐와 동전이 가장 중요한 결제 수단이었습니다.
하지만 오늘날의 모습은 크게 달라졌습니다. 편의점에서 음료 한 병을 살 때도 카드를 꺼내거나 스마트폰을 갖다 대면 결제가 끝납니다. 현금을 거의 가지고 다니지 않는 사람도 흔하게 볼 수 있습니다.
이러한 변화의 중심에는 신용카드(Credit Card)가 있었습니다.
이번 글에서는 신용카드가 어떻게 등장했는지, 왜 빠르게 보급되었는지, 그리고 우리의 소비 방식에 어떤 변화를 가져왔는지 알아보겠습니다.
외상 거래는 오래전부터 존재했다
신용카드가 등장하기 전에도 ‘신용’을 바탕으로 한 거래는 이미 존재했습니다.
작은 마을에서는 상인과 손님이 서로를 잘 알고 있었기 때문에 물건을 먼저 가져가고 나중에 값을 치르는 일이 흔했습니다.
단골 고객에게 외상을 허용하는 방식입니다.
하지만 이러한 거래는 서로를 잘 아는 관계에서만 가능했습니다.
도시가 커지고 거래 상대가 다양해지면서 사람들은 얼굴을 모르는 사람과도 안전하게 거래할 수 있는 새로운 방법을 찾기 시작했습니다.
신용카드는 이러한 필요 속에서 탄생하게 됩니다.
현대적인 신용카드는 어떻게 시작되었을까?
신용카드의 시작을 이야기할 때 자주 언급되는 사례가 있습니다.
1949년 미국의 사업가 프랭크 맥나마라(Frank McNamara)는 식당에서 식사를 마친 뒤 지갑을 가져오지 않았다는 사실을 알게 되었습니다.
이 경험을 계기로 여러 식당에서 공통으로 사용할 수 있는 결제 수단이 있으면 편리하겠다는 아이디어를 떠올렸다고 알려져 있습니다.
이후 1950년 다이너스 클럽(Diners Club) 카드가 등장했습니다.
초기의 카드는 지금처럼 모든 가맹점에서 사용할 수 있는 형태는 아니었지만, 여러 음식점에서 공통으로 사용할 수 있다는 점에서 큰 혁신이었습니다.
이후 은행과 카드 회사들이 본격적으로 신용카드를 발행하면서 지금과 같은 카드 결제 시스템이 발전하게 됩니다.
신용카드는 왜 빠르게 확산되었을까?
신용카드가 인기를 얻은 이유는 단순히 현금을 대신했기 때문만은 아닙니다.
휴대가 편리했다
많은 현금을 들고 다닐 필요가 없어졌습니다.
고가의 물건을 구매할 때도 두꺼운 지갑을 준비할 필요 없이 카드 한 장이면 결제가 가능했습니다.
안전성이 높아졌다
현금을 분실하면 되찾기 어렵지만, 카드는 분실 신고를 통해 사용을 제한할 수 있습니다.
물론 카드 정보 보호는 여전히 중요하지만, 현금보다 안전하게 자산을 관리할 수 있다는 인식이 확산되었습니다.
소비 기록을 확인할 수 있었다
카드 사용 내역이 남기 때문에 언제 어디에서 얼마를 사용했는지 확인하기 쉬워졌습니다.
이는 개인의 소비 관리뿐 아니라 기업의 회계 처리에도 큰 도움이 되었습니다.
신용카드는 소비 문화를 어떻게 바꾸었을까?
신용카드의 가장 큰 변화는 결제 시점과 실제 지불 시점이 달라졌다는 것입니다.
현금은 물건을 사는 동시에 돈이 지불됩니다.
반면 신용카드는 먼저 결제하고, 일정 기간이 지난 뒤 카드 대금을 납부하는 구조입니다.
이러한 방식은 소비자에게 편리함을 제공했습니다.
급하게 필요한 물건을 구입하거나, 매달 일정한 날짜에 결제 금액을 정산할 수 있게 되면서 소비 방식도 달라졌습니다.
또한 할부 결제가 가능해지면서 고가의 가전제품이나 가구를 구입하는 방식에도 변화가 생겼습니다.
물론 이러한 편리함은 계획적인 소비가 함께 이루어질 때 더욱 긍정적인 효과를 발휘합니다.
카드 결제는 상점에도 큰 변화를 가져왔다
신용카드는 소비자뿐 아니라 판매자에게도 새로운 기회를 제공했습니다.
현금을 보관해야 하는 부담이 줄어들었고, 거스름돈을 준비하는 불편도 감소했습니다.
카드 결제 시스템을 통해 거래 기록이 자동으로 관리되면서 회계 업무도 이전보다 효율적으로 이루어질 수 있었습니다.
전자결제가 확대되면서 온라인 쇼핑도 빠르게 성장했습니다.
인터넷에서 상품을 주문하고 카드로 결제하는 방식은 전자상거래 시장을 크게 성장시키는 계기가 되었습니다.
신용카드 이후 결제는 더욱 빠르게 발전했다
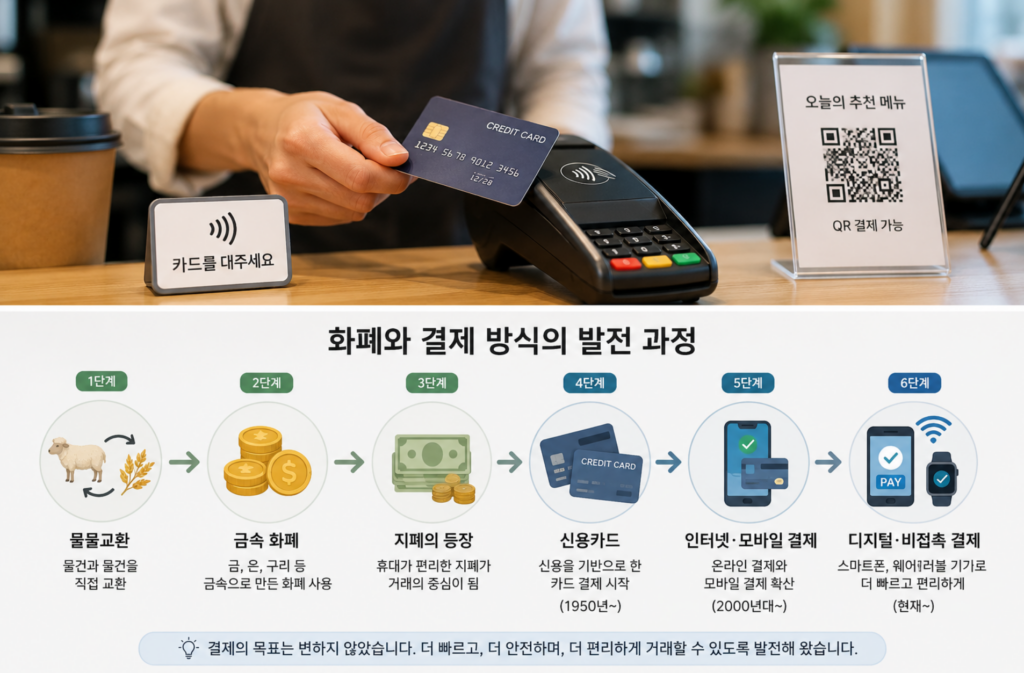
신용카드가 등장한 이후에도 결제 기술은 계속 발전했습니다.
체크카드가 보급되었고, 인터넷 결제와 모바일 결제가 일상화되었습니다.
최근에는 스마트워치나 스마트폰을 이용한 비접촉 결제도 어렵지 않게 볼 수 있습니다.
결제 방식은 계속 달라지고 있지만 목표는 크게 변하지 않았습니다.
더 빠르고, 더 안전하며, 더 편리하게 거래할 수 있는 방법을 만드는 것입니다.
이러한 변화는 화폐의 역사 전체를 살펴보면 매우 자연스러운 흐름이라고 할 수 있습니다.
물물교환에서 금속 화폐로, 지폐에서 카드로, 다시 디지털 결제로 발전하는 과정은 모두 거래를 더 편리하게 만들기 위한 노력의 결과였습니다.
현금 없는 사회는 가능할까?
일부 국가에서는 이미 현금 사용 비중이 매우 낮아졌습니다.
대중교통부터 카페, 편의점까지 대부분 카드나 모바일 결제로 이용할 수 있는 환경이 마련되어 있습니다.
하지만 아직도 현금은 중요한 결제 수단입니다.
인터넷 사용이 어려운 상황이나 전산 장애가 발생했을 때는 현금이 필요한 경우도 있습니다.
또한 모든 사람이 디지털 결제를 자유롭게 이용하는 것은 아니기 때문에 많은 나라에서는 현금과 전자결제가 함께 사용되는 구조를 유지하고 있습니다.
앞으로도 결제 방식은 계속 발전하겠지만, 다양한 이용 환경을 고려한 균형 있는 시스템이 중요할 것으로 보입니다.
마무리
신용카드는 단순히 플라스틱 카드 한 장이 아니었습니다.
현금을 들고 다니던 시대에서 전자결제로 넘어가는 중요한 연결고리였으며, 개인의 소비 습관과 기업의 거래 방식, 온라인 쇼핑의 성장까지 다양한 분야에 큰 영향을 주었습니다.
오늘날 우리는 카드보다 모바일 결제를 더 자주 사용하는 시대를 살아가고 있습니다.
하지만 그 출발점에는 신용카드가 만들어 낸 결제 혁신이 있었습니다.
다음 글에서는 **「인터넷 뱅킹과 모바일 결제는 우리의 금융 생활을 어떻게 바꾸었을까?」**를 주제로, 스마트폰 시대의 금융 서비스가 어떻게 발전했는지 살펴보겠습니다.
FAQ
Q1. 세계 최초의 신용카드는 무엇인가요?
현대적인 신용카드의 시작으로는 1950년에 등장한 다이너스 클럽(Diners Club) 카드가 널리 알려져 있습니다. 이후 은행과 카드 회사들이 다양한 카드를 발행하면서 현재의 카드 결제 시스템으로 발전했습니다.
Q2. 신용카드와 체크카드는 무엇이 다른가요?
신용카드는 일정 기간 뒤에 사용 금액을 결제하는 방식이며, 체크카드는 결제와 동시에 연결된 계좌에서 금액이 바로 출금되는 방식입니다.
Q3. 앞으로 신용카드는 사라질까요?
모바일 결제와 디지털 지갑의 사용이 늘어나고 있지만, 많은 서비스가 여전히 카드 결제 시스템을 기반으로 운영됩니다. 따라서 카드의 형태는 바뀔 수 있어도 관련 결제 기술은 앞으로도 중요한 역할을 할 가능성이 높습니다.